
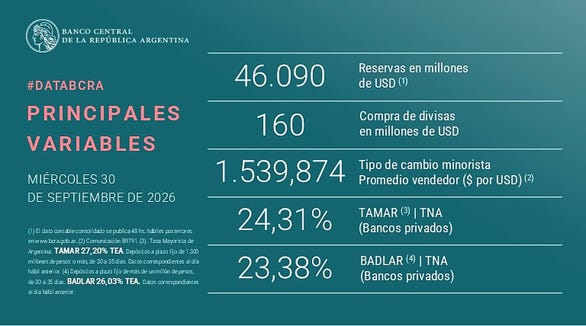
Al cierre de septiembre de 2026, el Banco Central tenía 46.090 millones de dólares en reservas (Ilustración 1). Las reservas netas, en cambio, que descuentan lo que el BCRA debe en dólares a menos de un año, eran 7.465 millones de dólares. Los otros 38.600 millones están calzados con pasivos: los encajes que los bancos depositan por los dólares de sus ahorristas, los depósitos del Tesoro, el swap con el Banco Popular de China y los préstamos de bancos del exterior. El BCRA publica todos los días las reservas brutas, pero no las netas. Con ese cometido elaboramos el Documento de Trabajo N°126 del IIEP, que las reconstruye mes a mes desde comienzos de siglo y deja disponibles la serie y el método1
Ilustración 1
Las reservas netas constituyen la medida que se utiliza en los acuerdos con el FMI para fijar metas, y la que define cuántos dólares tiene el Banco Central para intervenir sin endeudarse. Entre marzo de 2023 y septiembre de 2026, las netas estuvieron en negativo 38 de 43 meses. Lo habitual es atribuirlo a la deuda, al cepo o a la sequía. Nuestra propuesta es mirar otra variable, que en el debate sobre reservas casi nunca aparece: el precio del dólar.
Los primeros síntomas
Las reservas netas se duplicaron entre 2002 y 2008, del 8,2% al 16,4% del producto2 Luego comenzaron a caer y no lograron recuperarse: entre 2008 y 2016 se perdieron 58.000 millones de dólares a precios de 2026, casi dos puntos del producto por año, y en noviembre de 2015 las netas pasaron a terreno negativo. La caída no empezó con el cepo de 2011, sino tres años antes, en plena abundancia.
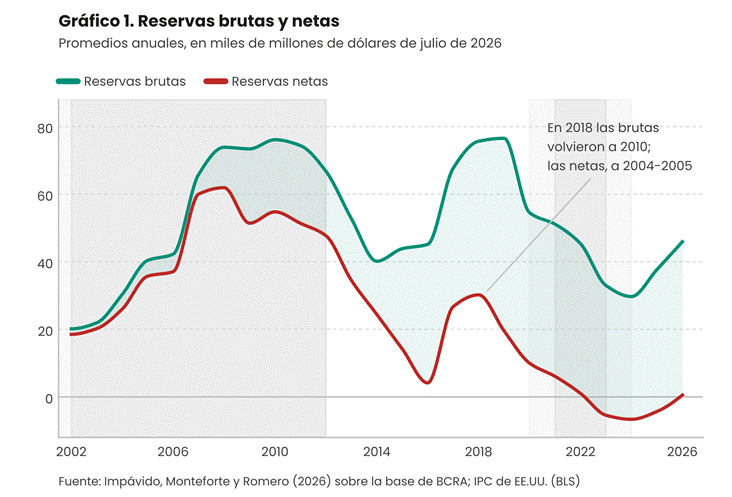
El Gráfico 1 muestra la distancia que se abrió. Hasta 2008, brutas y netas fueron casi de la mano, porque el Banco Central tenía pocos pasivos y sus reservas se nutrían de compras. Desde 2009 se separaron y no volvieron a converger. En 2018-2019 las brutas tocaron el máximo de la serie, unos 76.000 millones de dólares a precios de hoy, el mismo nivel de 2010. Las netas, en cambio, llegaron a 30.000 millones en 2018, como en 2004-2005, y en 2019 cayeron a 19.500. La recuperación era prestada.
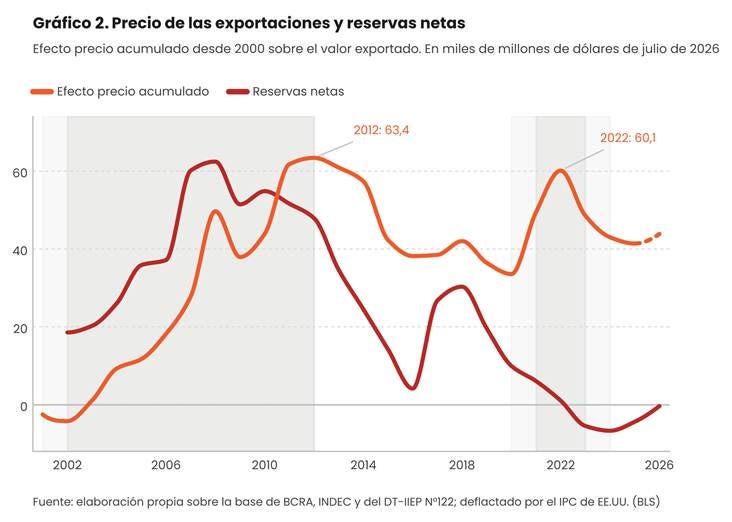
La caída de las reservas netas coincidió con los mejores precios de exportación de la historia, en lo que fue el superciclo de precios de las materias primas, con epicentro en la primera década de los 2000. Si comparamos lo que el país exportó cada año con lo que habría exportado vendiendo las mismas cantidades a los precios de antes de ese ciclo, entre 2002 y 2012 entraron unos 263.000 millones de dólares a precios de hoy solo por el efecto de los precios. Son unas cuatro veces y media lo que el FMI le desembolsó a la Argentina en 2018-2019, el préstamo más grande de su historia3.Una verdadera inundación de dólares.
El Gráfico 2 muestra cómo se separaron las dos historias. La línea del efecto precio acumula lo que cada aumento o caída de los precios de exportación agregó o quitó al valor exportado. Hasta 2008, esa línea y la de las reservas netas suben juntas. Luego se separan sistemáticamente: entre marzo de 2008 y octubre de 2011, con los precios en su mejor momento, las netas perdieron unos 23.000 millones de dólares a precios de hoy.
Los rebotes posteriores tampoco cambiaron la tendencia. El rebote de 2016-2019 se financió con deuda: el BCRA le compró al Tesoro 37.300 millones de dólares que este había conseguido endeudándose, a la vez que se los vendía al sector privado. El segundo ciclo de precios, el de 2021-2023, llevó el efecto precio casi a la altura de 2012, y aun así las netas siguieron cayendo. La pregunta, entonces, es: ¿por qué las reservas ya no reaccionan a las oleadas de dólares?
El rol del tipo de cambio
La respuesta está en el tipo de cambio real. El dólar que vemos todos los días es un precio nominal, que dice cuántos pesos cuesta cada dólar. Pero si los precios internos suben más rápido que el tipo de cambio nominal, el dólar se abarata aunque su cotización suba. El tipo de cambio real corrige esa diferencia, porque multiplica la cotización por la inflación de Estados Unidos y la divide por la argentina. Lo que mide, en el fondo, es cuántos bienes argentinos hay que entregar para comprar uno estadounidense. Como es un índice, su nivel solo dice algo frente a una referencia. En el Gráfico 3, el 100 del índice se encuentra en el promedio de 2003-2006, los años previos a que el ciclo de precios abaratara el dólar.
Cuando el índice baja, el dólar se abarata frente a todo lo demás: conviene importar, viajar y atesorar. Los dólares que entran por las exportaciones salen por esas vías en lugar de quedarse en el Banco Central.
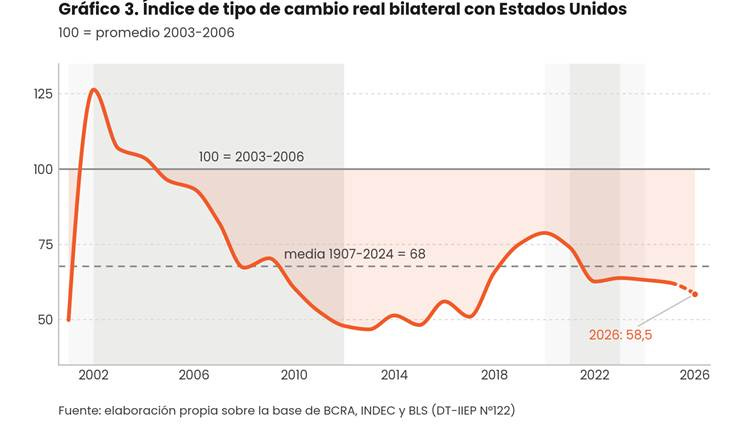
Entre 2002 y 2012 el índice bajó 62%, es decir que el dólar se abarató a menos de la mitad. El último tramo de esa baja, de 25%, ocurrió entre 2009 y 2011, antes del cepo.
Ahora bien, para saber si el dólar está barato, lo habitual es mirar el saldo comercial. Se supone que un dólar caro deja superávit y uno barato, déficit; mientras sobren dólares por el intercambio comercial, el tipo de cambio no estaría atrasado. Pero el saldo es un resultado, no un termómetro. Mide lo que queda después de que la economía se acomodó al tipo de cambio, no la presión que lo empujó. Un superávit de 5.000 millones de dólares puede resultar de exportar 20.000 o de exportar 100.000. En el segundo caso, la economía tuvo que encontrar en qué usar 95.000 millones.
Ahí entra la apreciación del tipo de cambio real. Abaratar el dólar es la forma en que la economía metaboliza una entrada extraordinaria de dólares, ya sea por precios favorables, inversión extranjera directa o deuda: el precio baja hasta crear la demanda que pueda absorberlos. Hasta ahí, no es más que oferta y demanda.
Lo distinto viene después: esa baja del precio modifica las conductas. Las familias se acostumbran a consumir importados y a viajar, las empresas reemplazan proveedores locales por insumos de afuera, los comercios rearman sus góndolas y los ahorristas vuelven a comprar dólares para guardar. Esos hábitos no se desarman cuando el flujo se corta. Los dólares extra dejan de entrar, pero la demanda se queda y presiona sobre las reservas. Así, un saldo chico no dice que entraron pocos dólares, sino que la economía aprendió a gastarlos.
Eso es lo que distingue a la Argentina de sus vecinos. Chile, Colombia y Brasil también se apreciaron con la bonanza, pero cuando terminó dejaron que sus monedas se depreciaran. La Argentina no. Primero perdió reservas: las netas caían desde 2008. Después, en octubre de 2011, instaló el cepo, y aun así no pudo frenar la caída. En noviembre de 2015, ya había perdido todas las reservas netas que juntó en el ciclo, y, llamativamente, su posición era peor que a la salida de la convertibilidad.
Aunque las devaluaciones nominales no faltaron, la economía argentina se mantuvo apreciada. Las correcciones de 2014, 2015, 2018-2019 y fines de 2023 no se sostuvieron en términos reales, y cada una terminó en otra apreciación. El ciclo de 2021-2023 bajó el índice apenas un 19%, porque ya se encontraba en niveles bajos.
Un equilibrio con dólar barato
Hoy la situación parece otra. Desde abril de 2025 las personas pueden comprar dólares sin cepo, el tipo de cambio se mueve dentro de una banda y el BCRA le compró al sector privado casi 16.000 millones de dólares entre enero y octubre de 2026. Las netas salieron de terreno negativo. Si el dólar está tan barato, ¿por qué no hay presión para que suba?
La primera razón está en los stocks. La inflación de 2024 licuó los pesos, y las tasas altas hicieron que conviniera mantenerlos en lugar de pasarlos al dólar. Al tipo de cambio de hoy, las reservas brutas equivalen al 36% de todo el efectivo y los depósitos en pesos4. Es el doble de lo que había antes de las devaluaciones de 2014, 2015 y 2023, cuando esa cobertura no pasaba del 21%.
Con las netas, la foto es otra. Cubren apenas el 6% de esos pesos, contra el 40% de 2003-2007, y aun ese margen se apoya en dólares que el BCRA debe. Si también se descuenta el préstamo de 6.000 millones de dólares con bancos internacionales, renovado en julio hasta 2028, las netas de septiembre bajan a 1.465 millones.
La cobertura, además, no garantiza nada por sí sola. En abril de 2018 las brutas cubrían el 42% de los pesos y en julio de 2019, el 76%. En los dos casos era más que hoy, y a los dos les siguió una devaluación fuerte. Con buena cobertura también se devalúa: alcanza con que se corte la entrada de dólares o se dispare la salida.
La segunda razón, entonces, está en el flujo. Un stock de pesos controlado sostiene la calma solo mientras sigan entrando los dólares que el dólar barato demanda todos los meses. Y hoy están entrando dólares. El Gráfico 4 suma, año por año, lo que cada rubro aportó o se llevó del mercado de cambios. Arriba de cero, los rubros que trajeron dólares; abajo, los que se los llevaron. El rombo es la diferencia, es decir, lo que quedó en reservas.
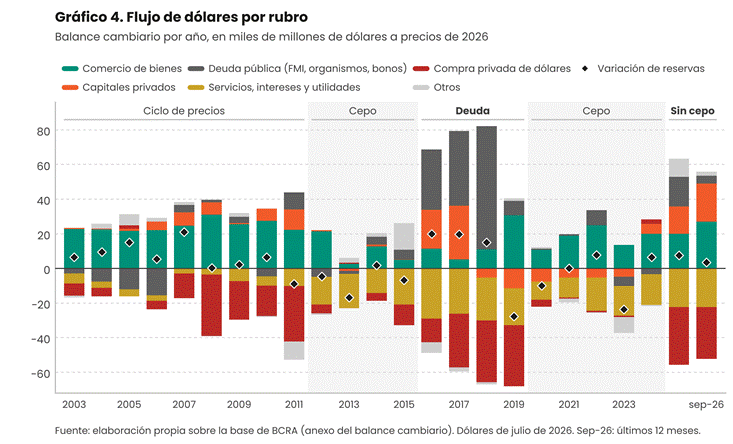
La comparación con las devaluaciones anteriores es elocuente. Durante el ciclo de precios, el comercio generaba entre 21.000 y 31.000 millones de dólares a precios de hoy por año y no hacía falta deuda. Entre 2016 y 2018 fue al revés: el superávit comercial perdió relevancia, y en 2017 nueve de cada diez dólares que entraban eran deuda, privada o pública. Cuando en 2018 se cortó el flujo de capitales privados, el FMI ocupó su lugar, pero en 2019 no fue suficiente y las reservas cayeron 28.000 millones de dólares.
En los últimos 12 meses entraron unos 56.000 millones de dólares: 27.000 por comercio, 22.000 por capitales privados, 4.500 por deuda pública —que en 2025 había aportado 17.000— y 2.500 por otros conceptos. Salieron 52.500: 22.500 por servicios, intereses y utilidades, y 30.000 por compra privada de dólares, cerca de los niveles de 2017-2019. Es la metabolización en marcha: entran tantos dólares como la economía aprendió a gastar, y en las reservas solo quedan 3.500 millones.
La estabilidad, entonces, es real: un stock de pesos controlado frente a un flujo de dólares sostenido. Sin embargo, la mitad de ese flujo es financiera, y esa es la fuente que se cortó en 2018. Lo que entra por el campo y por Vaca Muerta es de otra naturaleza, porque buena parte es producción nueva y es más sostenible. Con el dólar 42% por debajo de su promedio de 2003-2006, la pregunta no es si hoy entran dólares, sino qué tracciona más: los dólares financieros o la demanda que financian.
El dólar barato como política de Estado
Esta nota propone revisar una idea instalada: que el problema de la economía argentina es la falta de dólares. Las reservas que supimos conseguir no se perdieron por esa razón: empezamos a perderlas en el mejor momento, y las gastamos hasta no tener un solo dólar que no fuera un pasivo. En 2015 estábamos peor que a la salida de la convertibilidad, con las reservas netas en rojo. Entre 2008 y 2015 se perdieron todas las reservas netas, y se perdieron porque se vendieron con descuento, una y otra vez: a importadores y turistas, a ahorristas, y al Tesoro para pagar deuda.
Durante el ciclo de precios, el dólar barato fue la respuesta natural a una inundación de dólares, y por eso nadie lo vivió como un problema: abarataba lo importado, sostenía el consumo y hacía sentir la abundancia en el bolsillo. El problema empezó cuando la inundación se retiró y el dólar barato se quedó. Desde entonces, cada gobierno heredó la misma encrucijada —corregir el precio y pagar el costo en inflación y salarios, o sostenerlo con lo que hubiera— y todos terminaron sosteniéndolo. Ninguna devaluación logró sacarnos de la trampa de la apreciación, y volvemos sistemáticamente al piso del índice de tipo de cambio real.
Cristina Fernández de Kirchner sostuvo el dólar barato a fuerza de cepo, hasta que en noviembre de 2015 las reservas netas quedaron negativas. Mauricio Macri levantó el cepo y lo sostuvo con deuda: el BCRA le compró al Tesoro 37.300 millones de dólares entre 2016 y 2019, hasta volver al cepo.
Alberto Fernández atravesó un nuevo ciclo de precios, que movió el índice un 19%, y después una de las peores sequías de la historia. Volvió a dejar las reservas netas en rojo: terminó con una impresionante presión sobre el dólar y una inflación de 161% anual en noviembre de 2023, la más alta desde comienzos de los noventa. Javier Milei devaluó en diciembre de 2023, pero el tipo de cambio real de 2024 terminó casi igual al de 2023, y actualmente está 42% por debajo del promedio de 2003-2006. Lo sostiene a fuerza de pesos escasos: salarios con poco poder de compra, una actividad que desde mediados de 2026 retrocede y una tasa de interés que hace rendir más quedarse en pesos que pasarse al dólar.
Cambiaron los instrumentos: el cepo, la deuda, el ajuste. El dólar en oferta no cambió. El dólar barato es lo único en lo que todas las fuerzas políticas están de acuerdo, y es también la razón por la que cada bonanza, hasta ahora, terminó igual.
Las reservas netas restan de las brutas los pasivos en moneda extranjera del BCRA a menos de un año: encajes de los depósitos en dólares, depósitos del Tesoro, el swap con China y los pases y préstamos con bancos del exterior. La definición del programa con el FMI difiere en algunos detalles; ambas se analizan en el DT-IIEP N°126
El producto está valuado al tipo de cambio real promedio de 2003-2006 y no al de cada año: con el dólar de cada año, la propia apreciación inflaría el producto en dólares y achicaría las reservas justo cuando el dólar estuvo barato. Las cifras «a precios de 2026» o «a precios de hoy» están expresadas en dólares de julio de 2026, corregidos por la inflación de Estados Unidos: un dólar de 2002 compraba bastante más que uno actual.
Ganancia de nivel: diferencia entre el valor exportado cada año y el que habría resultado de vender las mismas cantidades a los precios previos al ciclo, en dólares de julio de 2026 con el IPC de Estados Unidos. Es una cuenta distinta de la línea del Gráfico 2, que acumula las variaciones anuales de los precios aplicadas al valor exportado del año anterior.
La cobertura divide las reservas, valuadas al tipo de cambio mayorista promedio de cada mes, por el M3 en pesos: el efectivo en poder del público y los depósitos en pesos, según el BCRA.
