
En los últimos meses, diversos actores públicos han sostenido que, tras la derogación en diciembre de 2023 (DNU 70) de la Ley 27.551 (de 2020), los precios de los alquileres residenciales cayeron cerca de un 30%, al mismo tiempo que aumentó significativamente la cantidad de viviendas ofrecidas. Esta afirmación ha sido presentada como una de las principales evidencias de los beneficios de la agenda de desregulación (Sturzenegger, 2025). Sin embargo, dada su relevancia para el debate sobre el acceso a la vivienda y sobre el papel que debe asumir el Estado en este mercado, resulta necesario examinar con mayor detenimiento.
El mercado de alquileres no puede evaluarse observando un único precio en dos momentos del tiempo. Su dinámica depende simultáneamente de la cantidad de viviendas disponibles, las expectativas inflacionarias al momento de establecer el precio inicial, la tasa de inflación durante el período de vigencia del contrato, las condiciones macroeconómicas, la duración de los contratos, los mecanismos de actualización y las decisiones de propietarios e inquilinos. Además, existen distintos conceptos de precio que no necesariamente evolucionan de la misma manera: el precio inicial de publicación, el ingreso que el propietario espera obtener durante toda la vigencia del contrato y, fundamentalmente, el precio que efectivamente paga el inquilino a lo largo de ese contrato.
Esta distinción es central, especialmente en un contexto de elevada inflación. Una reducción del precio al que se publican los nuevos contratos no implica necesariamente una disminución equivalente del costo de alquilar. El resultado depende también de la frecuencia y magnitud de las actualizaciones posteriores. Por lo tanto, tomar exclusivamente el precio inicial como indicador del bienestar de los inquilinos puede ofrecer una imagen incompleta —e incluso engañosa— de lo ocurrido.
En esta nota analizamos la evolución reciente del mercado de alquileres residenciales en la Ciudad Autónoma de Buenos Aires (CABA), prestando especial atención a los cambios regulatorios ocurridos entre 2020 y 2024. Estudiamos tanto la evolución de la oferta de viviendas como diferentes medidas del precio de los alquileres. Los ejercicios estadísticos se concentran en los departamentos de dos ambientes, aunque los patrones generales son similares para otras tipologías.
Los resultados permiten cuestionar la interpretación citada arriba sobre los efectos de la desregulación. En primer lugar, una parte sustancial del fuerte aumento de los precios de publicación registrado durante 2023 coincide con una marcada contracción de la oferta, especialmente en los meses previos a las elecciones presidenciales y en un contexto de creciente expectativa (y especulación) sobre una eventual eliminación de la regulación. Tomar ese momento excepcionalmente desfavorable como punto de partida para medir la posterior caída de los precios aumenta mecánicamente el efecto atribuido a la desregulación. La conclusión cambia cuando la comparación se realiza con períodos anteriores y menos excepcionales.
En segundo lugar, si se compara el promedio de 2022 —antes de la fuerte contracción de la oferta y del salto de precios de 2023— con el promedio de 2024, el precio inicial de los nuevos alquileres efectivamente disminuye, pero sólo alrededor de un 7% en términos reales. Esta caída está muy lejos del 30% que suele mencionarse en el debate público.
El resultado es aún más relevante aparece cuando se analiza cuánto pagan los inquilinos durante la vigencia del contrato. Bajo esta medida, nuestra estimación indica que el precio promedio efectivamente pagado aumentó, en términos reales, aproximadamente un 36% entre 2022 y 2024. En otras palabras, contratos que pueden comenzar con un precio relativamente más bajo pueden terminar generando un costo promedio más elevado debido a mecanismos de actualización más frecuentes o intensos.
Estudios sobre la Ley de Alquileres
Sturzenegger, Margaretic y Zárate (2020) estiman que la Ley habría reducido la oferta entre 6% y 14% y aumentado los precios reales iniciales de los nuevos contratos. Rosanovich (2022) tiene una visión contrapuesta con evidencia comparable. Matt (2022) proporciona el argumento teórico que organiza esa interpretación: las restricciones sobre duración y actualización contractual elevan el riesgo de los propietarios y generan respuestas defensivas mediante mayores precios o retiro de unidades del mercado. En ambos casos, el propietario y sus incentivos ocupan el centro de la explicación, mientras que otras dimensiones de la relación locativa —la estabilidad del inquilino, la previsibilidad del gasto o la distribución del riesgo inflacionario— quedan relegadas.
Marotta, Pacheco, Riquelme, Rossi y Sturzenegger (2025) llevan esta perspectiva un paso más allá al presentar la experiencia argentina como evidencia de los beneficios de la liberalización y desregulación. El aumento de las propiedades publicadas y la caída del precio inicial real posteriores a la derogación de las restricciones son interpretados como una demostración del fracaso regulatorio y del éxito de la desregulación. Medir fundamentalmente oferta publicada y precio de entrada conduce a evaluar la política desde los costos que la regulación impone a los oferentes. Quedan fuera variables capaces de modificar sustancialmente el diagnóstico: el costo efectivo del alquiler durante toda la vigencia del contrato, la frecuencia y magnitud de los ajustes, la estabilidad residencial, la capacidad de planificación de los hogares y quién absorbe el riesgo derivado de la inflación.
Reglas cambiantes en el mercado
Hasta 2020, en un contexto de inflación creciente, el mercado de alquileres residenciales operaba bajo contratos cuya duración habitual era de dos años. Los ajustes de precio eran acordados libremente entre las partes al momento de la firma y se realizaban, en general, cada seis meses. De este modo, el propietario definía simultáneamente el valor inicial del alquiler y el porcentaje de actualizaciones futuras.
A mediados de 2020, la entrada en vigencia de la Ley N.º 27.551 (conocida como Ley de Alquileres) modificó sustancialmente este esquema. Impulsada con el objetivo de proteger a los inquilinos, la norma establece contratos obligatorios de tres años de duración y actualizaciones anuales determinadas por el Índice para Contratos de Locación (ICL), elaborado a partir de la evolución de los salarios y los precios del período inmediatamente anterior. La Ley, sin modificaciones de fondo, rigió hasta enero de 20241. Ver Rosanovich (2022) para un análisis de los efectos de esta ley.
Finalmente, a partir de la entrada en vigor del Decreto de Necesidad y Urgencia 70/2023, quedaron derogadas las disposiciones específicas de la Ley de Alquileres. En la práctica, el mercado converge rápidamente hacia contratos de dos años de duración, con actualizaciones trimestrales vinculadas ya no a ICL sino a la evolución reciente de la inflación (IPC general INDEC).
Evolución de “precios” y cantidades
La Figura I presenta la evolución del precio inicial real de publicación para departamentos de uno, dos y tres ambientes en la Ciudad Autónoma de Buenos Aires. La información es elaborada por el Instituto de Estadística y Censos de la Ciudad de Buenos Aires (IDECBA) a partir de los avisos publicados en los portales inmobiliarios Adinco y Argenprop. Esta es nuestra principal fuente de datos y es comparable a los demás estudios citados anteriormente. Es obvio que no está exenta de limitaciones porque no es necesariamente el precio de los alquileres reales, algo que no tenemos2.
Los datos muestran que, tomando como referencia diciembre de 2023 —último mes previo a la plena implementación del nuevo régimen—, los precios iniciales de publicación experimentaron una reducción significativa durante los meses posteriores. Para los tres tipos de departamentos analizados, la caída alcanza aproximadamente el 30% en términos reales.
Figura I: Precio Inicial Real Alquiler CABA (Dic 2023 = 100)
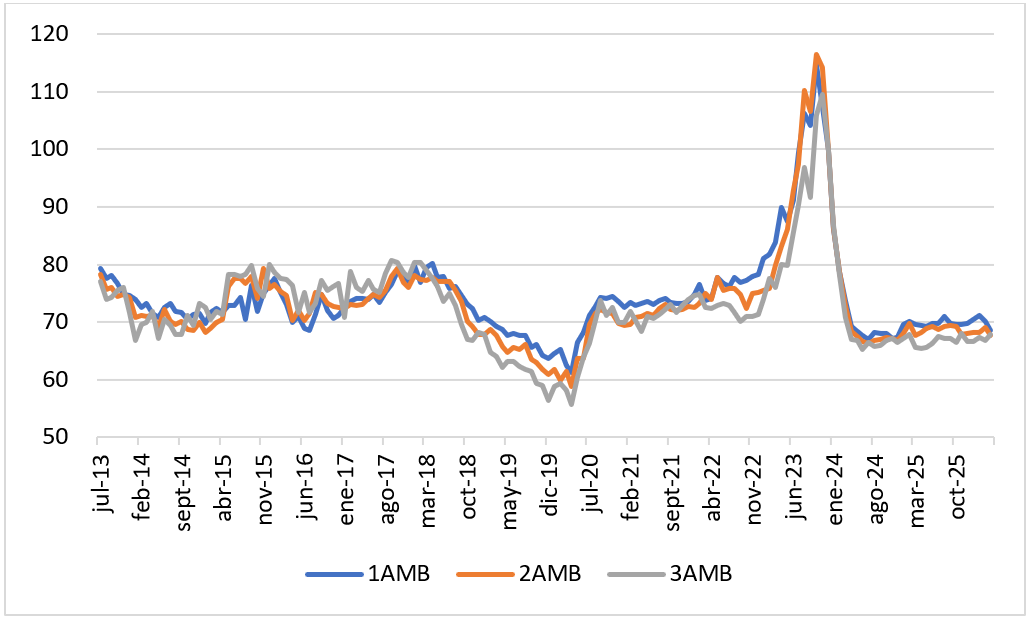
Sin embargo, este resultado plantea al menos dos interrogantes. En primer lugar, cabe preguntarse si el precio inicial de publicación constituye una medida adecuada del costo económico efectivo del alquiler. Como se mostrará más adelante, los mecanismos de actualización contractual implican que el precio inicial representa únicamente una parte de la trayectoria de pagos realizada durante la vigencia del contrato.
En segundo lugar, la evolución observada en la figura presenta una particularidad que merece atención. La reducción del precio inicial posterior a la desregulación se produce luego de un incremento excepcional registrado durante 20233. En otras palabras, la caída de ese precio tiene como punto de partida un nivel extraordinariamente elevado respecto de los años anteriores. Comprender las causas de ese episodio resulta fundamental para interpretar correctamente la dinámica posterior.
La Figura II presenta la evolución de la superficie total ofrecida para alquiler en la Ciudad Autónoma de Buenos Aires. Si bien se observa una tendencia descendente desde mediados de 2021, durante 2023 se llega a una virtual desaparición de la oferta. En el segmento de departamentos de dos ambientes, por ejemplo, la superficie ofertada disminuye desde 24.344 metros cuadrados en junio de 2021 hasta apenas 2.929 en agosto de 2023.
Figura II: Superficie Total Ofertada Alquiler CABA (Dic 2023 = 100)
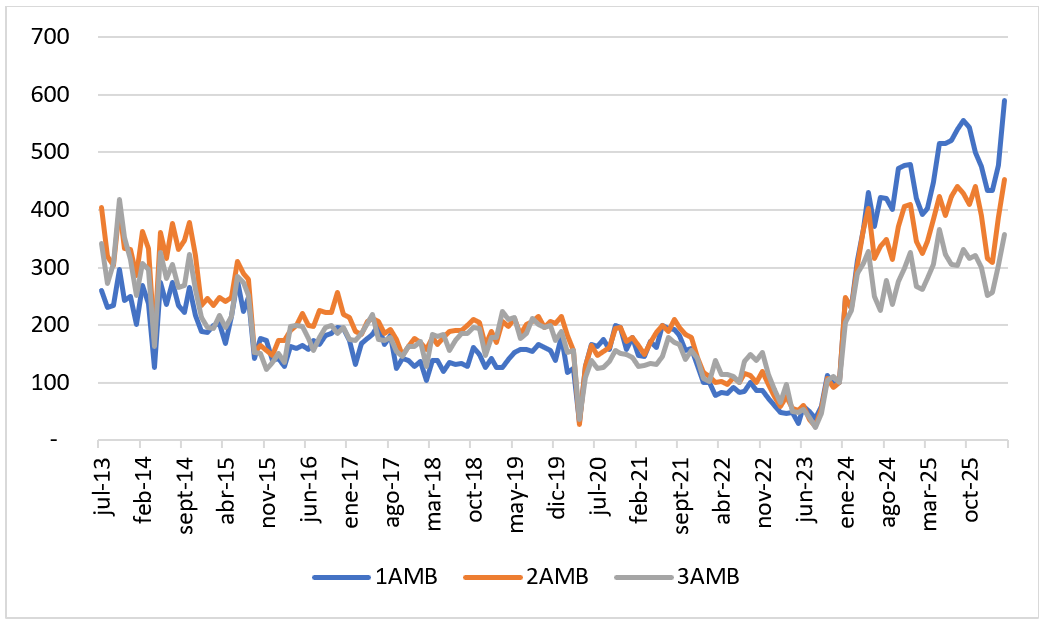
Durante 2023 confluyeron factores regulatorios, macroeconómicos y políticos que probablemente influyeron sobre las decisiones de los propietarios. En un año electoral marcado por elevadas posibilidades de cambio político, numerosos agentes anticipan la posibilidad de modificaciones significativas en el marco regulatorio vigente. En ese contexto, la expectativa de una eventual flexibilización de las reglas contractuales llevó a algunos propietarios a postergar la celebración de nuevos contratos, reduciendo transitoriamente la oferta disponible en el mercado. Claramente los propietarios pueden hacerlo, los inquilinos no. Si las expectativas eran consistentes con un cambio de la ley, no había incentivos a publicar y alquilar con esa ley. La fuerte recuperación de la oferta observada tras la derogación de la ley sería consistente con esta interpretación.
Precio inicial, precio esperado y precio observado: Metodología de cálculo
a discusión sobre la evolución de los alquileres suele centrarse en el precio inicial de publicación de los contratos. Sin embargo, dicho valor constituye únicamente el punto de partida de una relación contractual que se extiende durante varios años y que incorpora mecanismos de actualización periódica. Por esta razón, el precio inicial no necesariamente coincide con el ingreso que, en el promedio (en términos reales) de los meses de todo el contrato espera obtener el propietario. Tampoco coincide con el monto promedio (también real) que efectivamente terminará pagando el inquilino.
Antes de la entrada en vigencia de la Ley de Alquileres, la reconstrucción de los ingresos esperados por los propietarios resulta particularmente compleja. En ese régimen coexistían dos variables de decisión: el precio inicial y el porcentaje de actualizaciones futuras. Un propietario podía fijar un precio inicial relativamente elevado y establecer aumentos moderados, o bien optar por un precio inicial más bajo acompañado de incrementos más pronunciados. Dado que las bases de datos disponibles permiten observar el precio inicial pero no las condiciones de actualización de la época, resulta difícil estimar el flujo de ingresos que cada propietario esperaba obtener.
La situación es diferente durante la vigencia de la Ley de Alquileres. En ese período, los mecanismos de actualización se encontraban determinados por la normativa y eran comunes para todos los contratos. En consecuencia, la única variable de decisión de los propietarios pasaba a ser el precio inicial. Esta característica permite reconstruir con bastante precisión las expectativas implícitas en los contratos celebrados bajo dicho régimen.
Con el objetivo de analizar esta cuestión desarrollamos una simulación de los contratos firmados a partir de la entrada en vigencia de la ley y luego de su derogación. Analizamos concretamente los departamentos de 2 ambientes. Observamos los precios (iniciales) de publicación de la misma fuente que la usada en la Figura I y los actualizamos de acuerdo a las leyes vigentes de acuerdo al contrato inicial y a las inflaciones esperadas y observadas. Para los contratos durante la Ley de Alquileres usamos tres años de duración y actualizaciones anuales determinadas por el ICL. Para los contratos posteriores a la derogación usamos contratos de dos años de duración, con actualizaciones trimestrales vinculadas al IPC.
En primer lugar retomamos el cálculo del Precio Inicial Real usado anteriormente. Al precio de publicación promedio de cada mes lo deflactamos por el IPC. De esa manera obtenemos la evolución del indicador a través del tiempo.
En segundo lugar, calculamos el Precio Promedio Real Esperado. Este precio surge de promediar, para cada cohorte mensual de contratos, el precio que -en términos reales (mismo año base que el precio inicial)- en cada mes de duración del contrato el propietario espera cobrar al momento de firmar. Ese precio está determinado tanto por la metodología de actualización de precio como por las expectativas de inflación del dueño (las cuales se aproximan con el REM del BCRA).
Por último, calculamos el Precio Promedio Real Observado. Este precio surge de promediar, para cada cohorte mensual de contratos, el precio en términos reales en cada mes de duración del contrato el propietario efectivamente cobró (deflactado por IPC).
A continuación, como caso ilustrativo, se muestra qué ocurrió la primera cohorte de contratos correspondientes a departamentos de dos ambientes celebrados en julio de 2020. Estos contratos tuvieron una duración de tres años y finalizaron en junio de 2023. En la Figura III puede verse lo que ocurrió.
Figura III: Precio Alquiler Real Depto 2 Amb Cohorte I Ley de Alquileres (Promedio Esperado = 100)
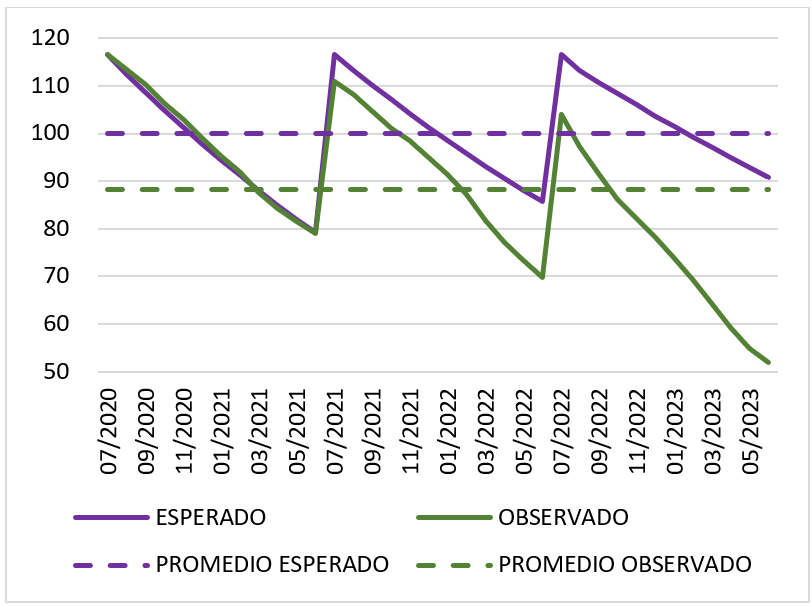
Si las expectativas inflacionarias coinciden con la evolución efectiva de los precios, el propietario puede elegir un precio inicial que le permita obtener, en promedio, el ingreso real deseado durante toda la vigencia contractual. Sin embargo, cuando la inflación observada difiere de la esperada, el resultado económico efectivo también cambia. En rigor de verdad, en el marco de la casi totalidad de vigencia de la Ley de Alquileres, los ajustes no son sólo por inflación, sino por ICL. De todas formas, al no poder tener las expectativas de evolución salarial, operaremos con el supuesto de que el ICL esperado coincide con la inflación esperada.
Es interesante ver en la figura que el contrato inicia en valores altos, pero debido a la inflación, se espera que su valor real comience a descender a partir del segundo mes. Se prevé que en el mes 12 se cobre bastante menos (un 32% menos). En el mes 13 se contempla el primer ajuste de precio, el precio real del alquiler regresará a su nivel inicial y se repetirá la historia pero ahora con una inflación esperada más baja. En el mes 24, el propietario planea cobrar un 24% menos que al inicio. En el mes 25 habrá un nuevo ajuste que reestablecerá el valor del alquiler al precio inicial, pero al poco tiempo comenzará nuevamente la depreciación. El dueño del inmueble espera en el último mes del contrato cobrar un valor real 21% menor al precio inicial.
El promedio de todo lo que el propietario espera cobrar, en términos reales, durante el contrato es un valor que, en esta figura, nosotros hemos normalizado en 100 (es 14% inferior al precio de publicación). No es casual: como propietario, eligió un precio inicial tal que con la depreciación esperada (y los ajustes previstos), le termine quedando ese monto. Mediante ahorro/endeudamiento, él podría trasladar el dinero a lo largo del año para suavizar consumo. Si no lo hace, su ingreso real será preocupantemente bajo durante los meses previos a los ajustes.
Ahora bien, la inflación esperada no siempre es la inflación que tiene lugar en la economía. Si las expectativas están por debajo de la realidad, ocurre lo que se ve en la figura: el precio del alquiler pierde valor más rápido. El segundo año la inflación es 59.1% (contra 39.9% esperada) y el tercer año es 100.7% (contra 30.4% esperada)4. En efecto, considerando esa depreciación más veloz, el precio real cobrado en los meses 12, 24 y 36 es 31%, 40% y 55% inferior al inicial.
Lo que interesa, no obstante, es la comparación entre el precio real esperado y el precio real observado. Esa es la medida de la insatisfacción del propietario. Allí se ve que el dueño del inmueble cobró, en términos reales (promedio), 12% menos de lo que esperaba. Siempre supo que no iba a percibir el precio inicial durante todos los meses, pero no se imaginó que la totalidad de lo cobrado terminaría siendo tan baja.
Evolución, por cohorte, de los 3 precios
Establecida la metodología de simulación y explicitado el ejemplo con la primera cohorte, podemos hacer una comparación de la evolución de los valores iniciales, esperados y observados por cada camada de contratos. Eso puede verse en la Figura IV5.
Figura IV: Depto 2 amb en CABA, Comparación Precio Inicial Real, Precio Promedio Esperado Real de todo el contrato y Precio Promedio Observado Real de todo el contrato, por fecha de inicio del contrato (Dic 2023 Precio Inicial = 100); Eje derecho: Porcentaje de contrato transcurrido
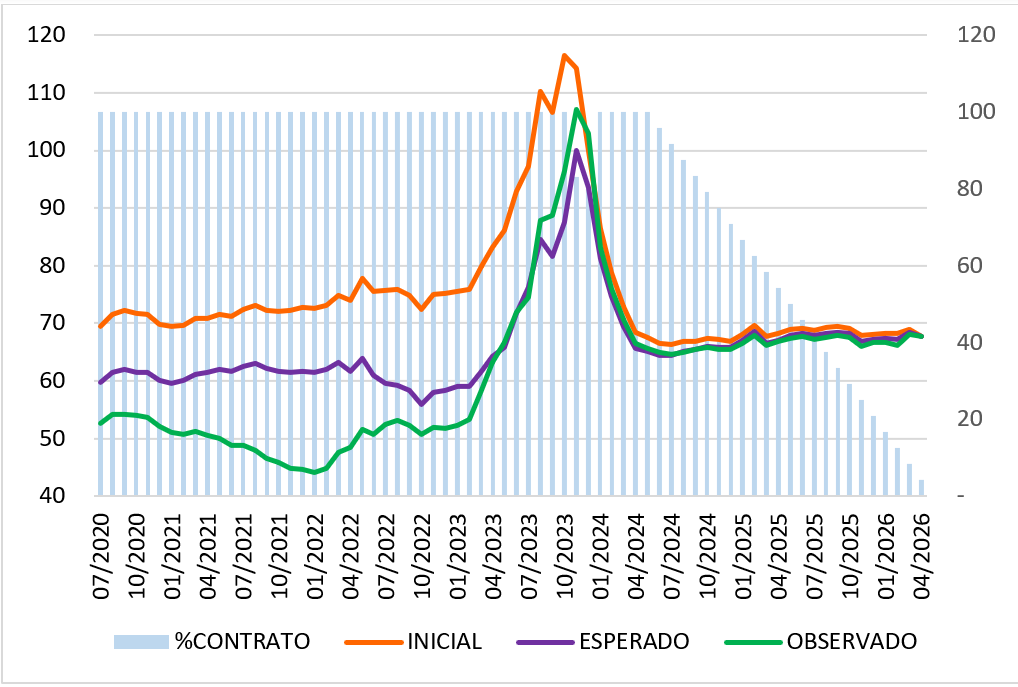
La fecha es la de firma de cada contrato, con base 100 en el precio inicial real de diciembre de 2023 (el último mes antes de la desregulación).
Por ejemplo, si el lector observa el mes de enero de 2022, ve que el indicador del precio inicial brinda un valor de 73, el de precio esperado de 61 y el de precio observado de 44. Esto muestra que las partes firmaron el contrato proyectando que el precio promedio real sería 16% inferior al inicial, pero que terminó siendo 40% menor. La medida de la distorsión queda más clara al comparar precios promedio esperado y observado. Se terminó pagando 28% menos de lo previsto. La brecha no siempre es tan alta como en ese mes, pero en términos generales se mantiene elevada durante buena parte de la vigencia de la Ley6.
Por supuesto, durante la vigencia de cada contrato, el propietario comienza en algún momento a observar que lo esperado no coincide con lo observado. Por la existencia del contrato, no puede corregir el precio hasta la finalización7. Esa imposibilidad de los precios de ajustar plenamente es un tipo de rigidez de precios, concepto central en Economía.
A partir de principios de 2024 puede verse en el gráfico que las brechas entre los 3 precios se achican8. Tanto la desregulación (menos meses entre ajustes; menos años dependiendo de un precio inicial fijado al inicio) como el descenso de la inflación generaron ello. Ahora, ¿en el gráfico qué explica la reducción de esa brecha?
Si obviamos la “montaña” de 2023 (atribuible a la casi desaparición de la oferta por el año electoral), el precio inicial baja casi un 7%. Estamos considerando los precios promedio reales de 2022 contra los de 2024. En el nuevo contexto, los propietarios incorporan una menor prima de cobertura en el valor inicial del contrato, dado que cuentan con mecanismos más frecuentes para adaptar los precios a las condiciones macroeconómicas vigentes. Ahora bien, el precio promedio real observado, el que efectivamente paga el inquilino durante la totalidad de la vigencia del contrato, subió. Entre la comparación de promedios de 2022 y 2024 se elevó un importante 36%. Ahí se comprende por qué buena parte de quienes alquilan expresa su descontento9.
Conclusión
Las voces que sostienen que la derogación de la ley fue beneficiosa suelen exagerar con las bondades de la desregulación. Es indudable que la oferta de viviendas aumentó. Sin embargo, no es cierto que los precios bajaron. El único precio que desciende es el inicial y lo hace, en realidad 7%, bastante menos de lo que suele señalarse (30%). El precio total del alquiler, el que verdaderamente importa a las partes durante todo el contrato, entre 2022 y 2024, ascendió, en términos reales, un 36%, a la par que se observó una fuerte caída de los ingresos laborales.
El trabajo pone de manifiesto las dificultades que supone normalizar este mercado en una economía inflacionaria y caracterizada por una elevada incertidumbre regulatoria. En este sentido, el análisis abre también una agenda de investigación más amplia. Por un lado, resulta relevante indagar en qué medida estos resultados se replican en el resto del país y, por otro, analizar hasta qué punto la experiencia de la Ciudad Autónoma de Buenos Aires puede ofrecer orientaciones para abordar un problema de mayor magnitud, como es el déficit habitacional.
Referencias
Marotta, T., Pacheco, T., Riquelme, A. Rossi, M. & Sturzenegger, F. (2025). “The Political Economy of Regulation: Origins, Distortions, and the Case for Deregulation,” Documento de Trabajo 175, Departamento de Economía, Universidad de San Andrés, https://repec.udesa.edu.ar/pub/econ/doc175.pdf
Matt, F.A. (2022). “Ley de Alquileres: una mirada desde el Análisis Económico del Derecho,” Revista Jurídica De La Universidad De San Andrés, 13, 31-51. https://doi.org/10.64928/gststb98
Rosanovich, S. (2022). “Expectativa y realidad. Los efectos de la nueva Ley de alquileres en un contexto de pandemia e inflación en Argentina,” Quid 16. Revista del Área de Estudios Urbanos, 17, 121–140. https://www.scielo.org.ar/pdf/quid/n17/2250-4060-quid-17-401.pdf
Sturzenegger, F. (2025). “Deregulation: From Theory to Practice,” Documento de Trabajo RedNIE 379, https://rednie.eco.unc.edu.ar/files/DT/379.pdf
Sturzenegger, F., Margaretic, F. & Zárate, P. (2020). “Análisis sobre la Ley de Alquileres,” documento de trabajo. https://drive.google.com/file/d/1zAv3xhPN7B8UfsW4cHcnDxbotS7AK8iR/view
La única modificación ocurrió en Noviembre de 2023, es decir durante sus 2 últimos meses de vigencia. Las actualizaciones pasaron a realizarse cada seis meses y el índice utilizado ya no sería ICL sino el Índice Casa Propia (que ajusta con salarios o inflación, dependiendo cuál tuvo la evolución pasada menor). No obstante, la duración mínima de los contratos permaneció en tres años. Aunque estas modificaciones tuvieron una vigencia breve, constituyeron un intento de flexibilizar parcialmente el esquema original.
No existen fuentes que registren los precios de los alquileres correspondientes a los contratos efectivamente celebrados.
El incremento registrado en 2023 se debió fundamentalmente a una retracción de la oferta derivada de cambios esperados en la legislación. Ver abajo para más detalle.
Nótese en la figura que en el tercer ajuste (7/2022), el precio observado no recupera el valor inicial debido a que, en los meses previos, el salario se eleva menos que la inflación. Esto es, el ajuste por ICL es menor al que se hubiera hecho con IPC (índice por el cual se deflacta).
A la fecha de redacción de este artículo, muchos de los contratos aún se encuentran vigentes y restan varios meses para su finalización.
Nótese que antes de la ley de alquileres el diferencial entre inflación esperada y observada también generaba una diferencia entre el precio esperado y el precio vigente. No obstante, nos es imposible aproximarla (ver arriba). Esto no quiere decir que la Ley no haya tenido efecto: si, durante la época de vigencia de la Ley (con la inflación de entonces), los contratos hubieran durado 2 años y los ajustes hubieran tenido lugar cada 3 meses, la brecha entre los 2 precios hubiera sido inferior
La situación llevó a que, en algunos casos, se pidiera a los inquilinos algún monto complementario por vías informales
En el gráfico puede verse además que existen 3 meses, a finales de 2023, en donde el alquiler promedio esperado está por encima del alquiler promedio observado. Se debe a que la inflación esperada estuvo por encima de la luego observada. Eso llevó a que se colocaran precios iniciales exagerados, que luego se licuaban poco.
De acuerdo con procesamientos propios de la Encuesta Permanente de Hogares, el Ingreso Per Cápita Familiar de las familias inquilinas representaba en el tercer trimestre de 2023 el 81% del de las familias que residen en vivienda y terreno propios. En el mismo período de 2024, ese porcentaje ascendió a 89%. Eso podría estar señalando un cierto cambio, todavía incipiente, en el perfil de inquilinos de CABA.


