
En el Informe de Coyuntura Macroeconómica N° 19 mostramos que hace casi dos años la inflación dejó de bajar y se mantiene en torno al 2% mensual. La desinflación inicial, que fue expansiva para la actividad económica, estuvo fuertemente basada en un ancla cambiaria. Esto generó un cambio muy marcado de los precios relativos. En esta nota, analizamos dicho cambio y cómo esta nueva configuración puede tener consecuencias reales y también políticas.
El uso intensivo del dólar como pilar del plan de estabilización produjo una rápida desaceleración de los aumentos de bienes. Por el contrario, hubo más inflación en los servicios, que están típicamente menos ligados al comercio exterior y, por lo tanto, al tipo de cambio. Además, dentro de estos se incluyen las tarifas reguladas, cuyo precio se incrementó deliberadamente muy por encima del resto, con la intención de reducir los subsidios económicos.
La heterogeneidad en el ritmo de desaceleración es muy nítida: desde noviembre de 2023, los bienes se abarataron 13% en términos reales, mientras que los servicios se encarecieron 39%. En particular, las tarifas (según el indicador de AFISPOP, que incluye agua, gas natural, electricidad y transporte público) se multiplicaron por 3,7 deflactado y fueron el precio que más subió. Así, la cotización del dólar oficial es actualmente 5% más barata en términos reales que en noviembre de 2023, cuando el cepo generaba una brecha promedio de 163%. Los salarios registrados, por su parte, acumulan una caída real del 7% (con datos hasta septiembre).
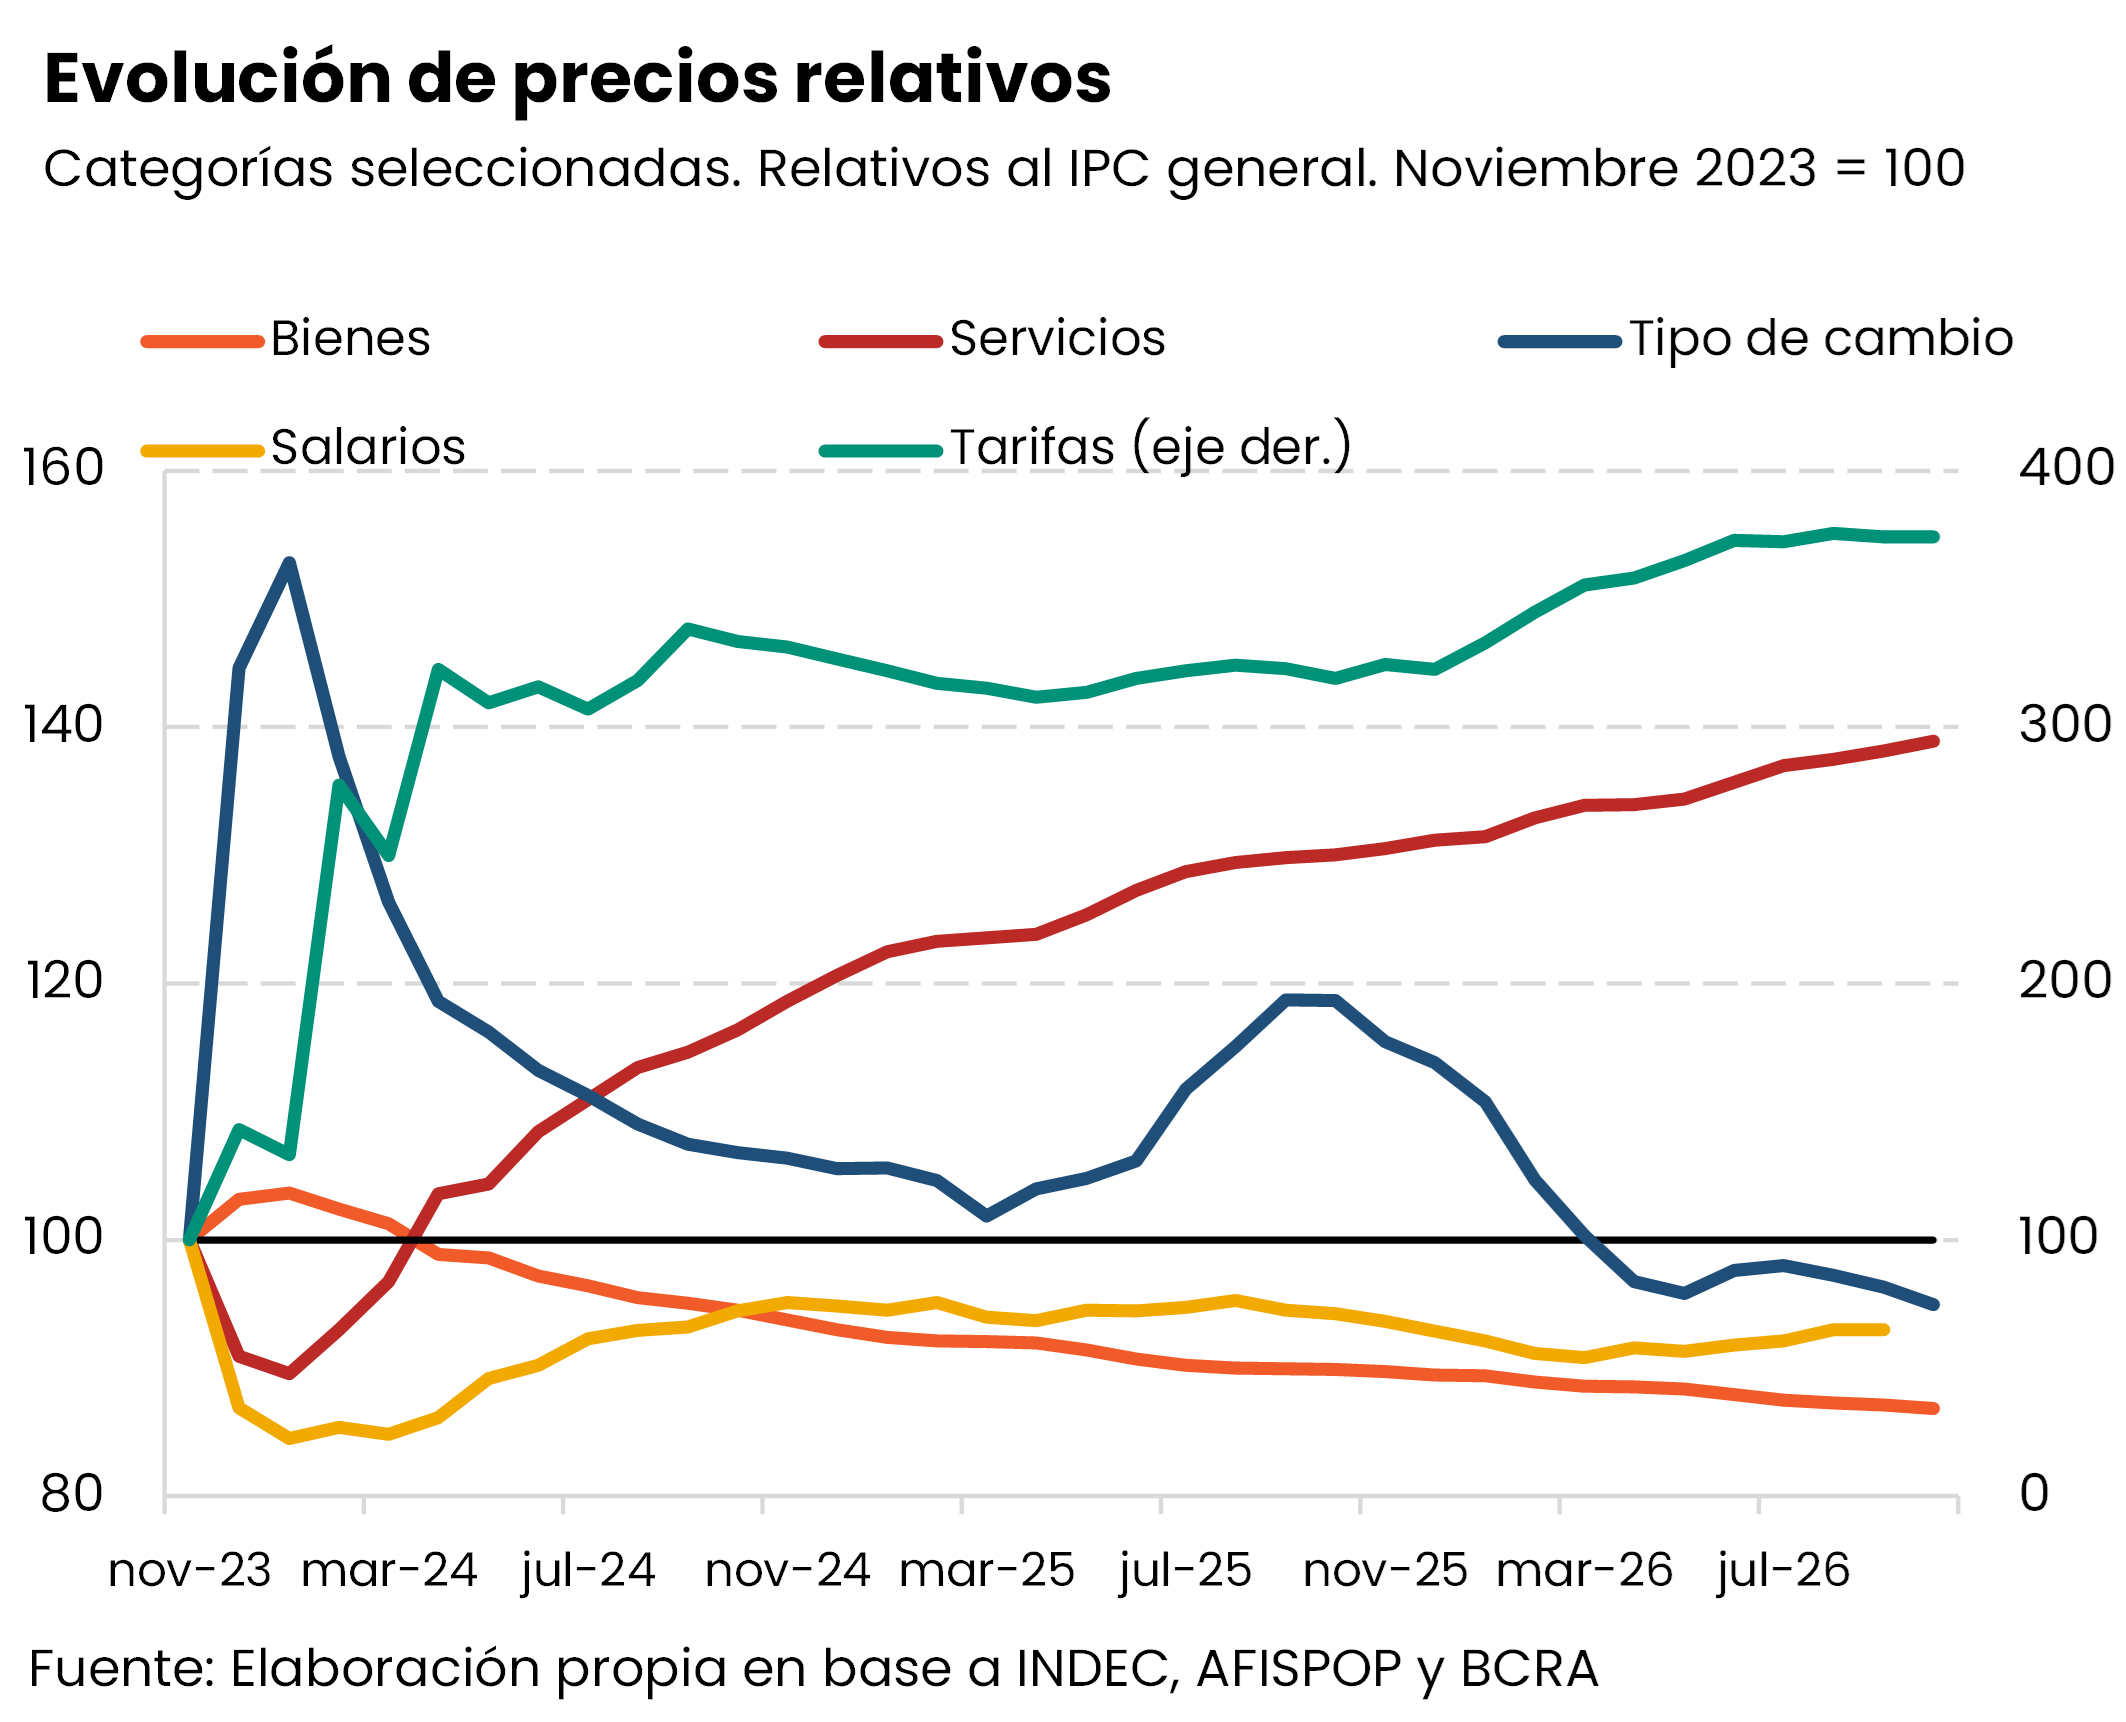
La diferencia observada en estas comparaciones plurianuales persiste en los datos más recientes. La variación trimestral anualizada del tipo de cambio fue de apenas 10,6% y la de los bienes fue 22,1%, ambas por debajo de la inflación general (25,7%). En cambio, los servicios aumentaron a un ritmo de 32,8% en este lapso, con los precios regulados creciendo 34,1% (en este incremento incidieron los cambios en el Régimen de Zona Fría).
La desinflación inicial llevó a la economía a operar en un entorno más estable, permitiendo la planificación a mayores plazos y la reaparición del crédito. Además, debido a que fue sorpresiva, generó una recuperación parcial de los salarios, sobre todo los privados. Por estos motivos, fue positiva para la evolución de la actividad económica, que creció 3,1% entre 2023 y 2025 (con una importante ayuda, también, de los sectores productores de materias primas). Luego, el cambio en el entorno inflacionario y la mayor frecuencia de ajuste de contratos volvió más difícil seguir bajando la inflación, a lo que se sumaron algunos shocks negativos financieros e internacionales. Estos vaivenes son habituales en los planes de estabilización. Sin embargo, el estancamiento de la desinflación, en un entorno de salarios bajos y precios relativos que desincentivan la producción doméstica, llevó a que la economía entrara en una recesión este año.
Las desinflaciones desde los niveles actuales suelen ser menos favorables para la actividad que las caídas desde valores de tres dígitos. Además, ese costo no es solo económico: la evidencia presentada en Souto (2026) indica que la popularidad de los gobiernos de derecha se incrementa con la caída de la inflación, pero se ve perjudicada si la economía no crece.
Así, el gobierno enfrenta un desafío distinto al del inicio del mandato. Impulsar la actividad económica podría requerir un cambio de precios relativos que eleve la inflación, pero aferrarse a una desinflación más lenta podría mantener la actividad estancada. Ninguna de las dos opciones parece políticamente redituable en un año electoral.

