
En julio advertíamos que el crecimiento económico no llegaba a todos los sectores ni a todas las regiones. Tres meses después, el diagnóstico cambió: según estimamos en el último Informe de coyuntura macroeconómica del IIEP, la economía habría entrado en una recesión.
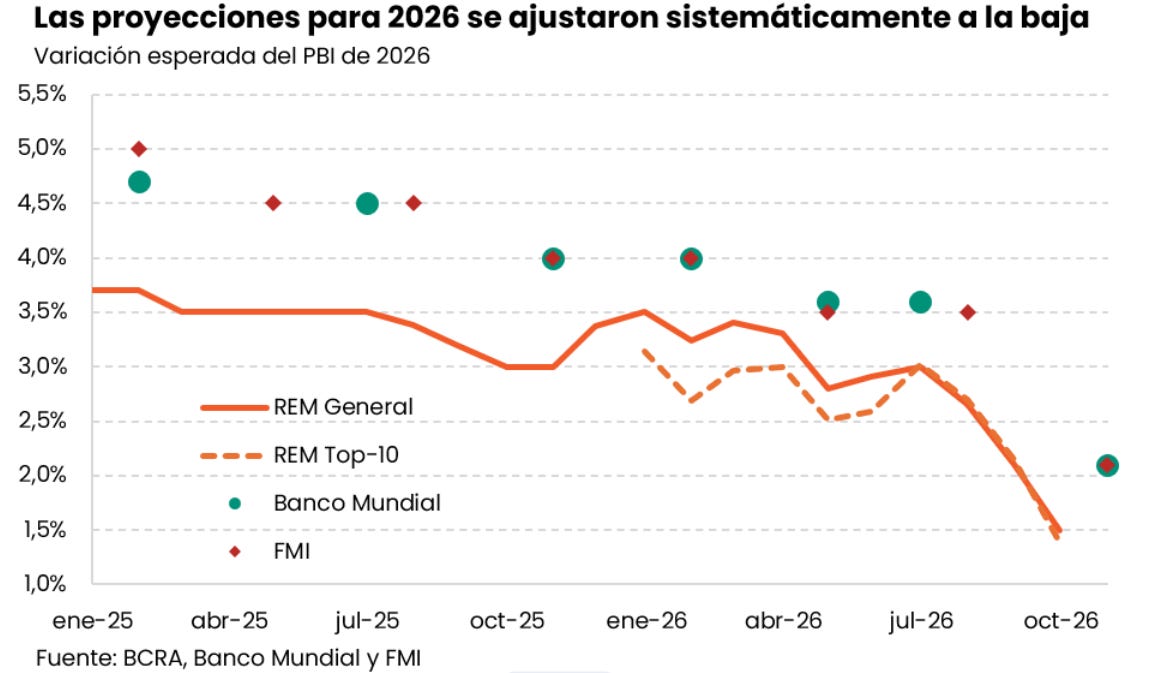
Este giro es compartido por las proyecciones de bancos, consultoras y organismos internacionales, que deterioraron marcadamente sus expectativas. A fines de 2025, la mediana de las entidades consultadas por el REM esperaba un crecimiento de 3,5% para el 2026; actualmente, este valor es de sólo 1,5%. Los recortes no se limitaron a los analistas locales: JP Morgan redujo su proyección de 2,7% a 1,5% y tanto el Banco Mundial como el FMI pasaron de 4,0% en enero de este año a 2,1% actualmente. En este sentido, la expectativa del Gobierno, que plasmó en el Proyecto de Ley de Presupuesto un crecimiento esperado de 3%, quedó fuera de escala.
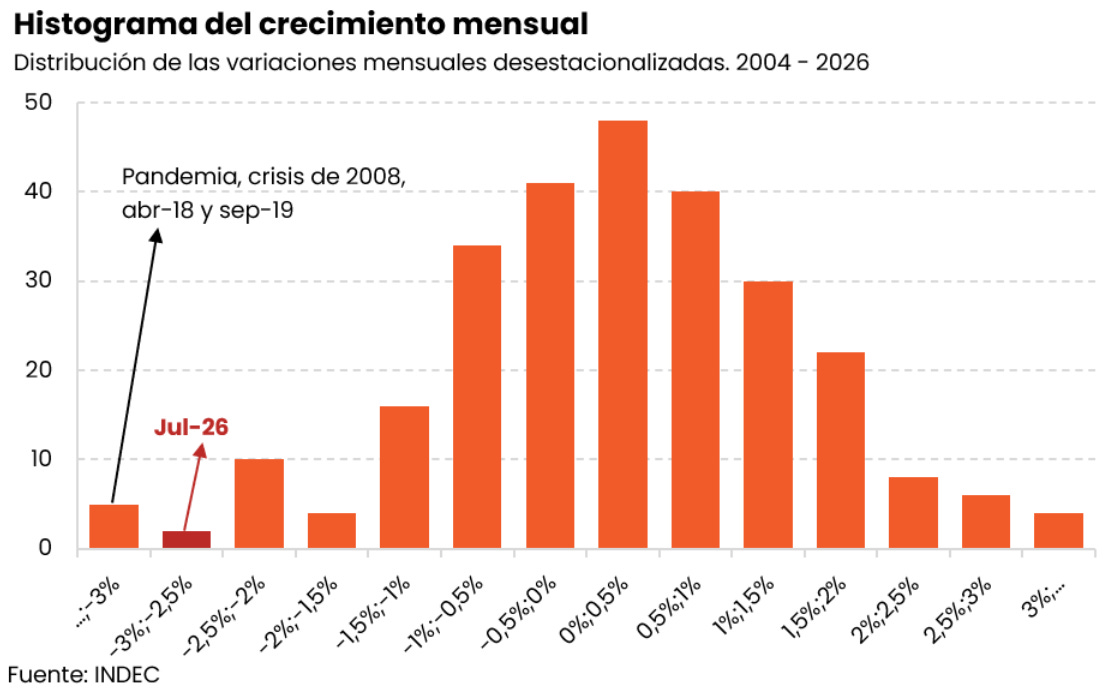
El cambio en las posturas de los analistas se debe al estancamiento de la actividad durante el segundo trimestre, cuando varió -0,6% respecto al primero, y se profundiza con la posterior caída de 2,9% del EMAE en julio. Este dato es de una magnitud que no se observaba desde la pandemia, y ubica al mes como el sexto peor de los últimos 22 años.
Durante el último mes, sólo dos de los 15 sectores del EMAE se mantuvieron en terreno positivo. Esto indica que los rubros que previamente lideraban la recuperación se amesetaron. El agro, la pesca, la minería, la intermediación financiera y los restaurantes y hoteles, que habían crecido a una tasa anualizada de 10% entre noviembre de 2023 y el primer trimestre de este año, cayeron 2,6% desde entonces. Mientras tanto, el resto de la economía, que ya se encontraba estancada, variando a una tasa anualizada de sólo 1% desde el inicio del gobierno, cayó 2,9% en los últimos cuatro meses. De esta forma, a pesar de que el ministro de Economía anticipó los 18 meses más prósperos en décadas, la actividad se contrae.
La actual es la recesión número once desde 1993. La mayoría de ellas estuvo precedida por una devaluación o un shock internacional, como la crisis de 2008 o la pandemia. La presente crisis no responde a ninguna de estas causas. Por el contrario, coincide con un panorama internacional relativamente benigno. Aunque las tasas de interés globales son elevadas, los altos precios de nuestros productos de exportación aseguran un fuerte ingreso de divisas, que produce un tipo de cambio real bajo y estable.
En este sentido, la recesión se asemeja a las ocurridas en 2001-02 y 2022-24. En aquellos eventos, el tipo de cambio real en valores muy bajos hacía que producir bienes fuera caro. Así, la industria, perdió competitividad y cayó entre 18% y 22%. Al mismo tiempo, los bienes y servicios que no se comercian con el exterior, como la construcción, se encarecieron frente al resto, y su demanda se redujo. Ambos elementos hicieron que la inversión se desplome, siendo el componente más golpeado de la demanda. A eso se sumaron los ingresos laborales deteriorados y el ajuste fiscal.
En la actualidad estas regularidades empíricas se repiten. En este contexto, no es esperable que el consumo o la inversión privados dinamicen la economía. Por otra parte, dos de los elementos que abonan al estancamiento son rasgos esenciales de la estabilización: el ancla cambiaria y la consolidación fiscal. Estas políticas contribuyen a la desinflación, pero dificultan que la demanda del estado y del resto del mundo -a rubros por fuera de los extractivos- repunten. Así, a diferencia del inicio del mandato, cuando la brusca caída de la inflación fue expansiva, hoy el gobierno se enfrenta a un trade-off entre reactivar la actividad y seguir desinflando. Para peor, este dilema aparece cerca de las elecciones, lo que reduce las opciones políticamente disponibles para estimular la economía.

